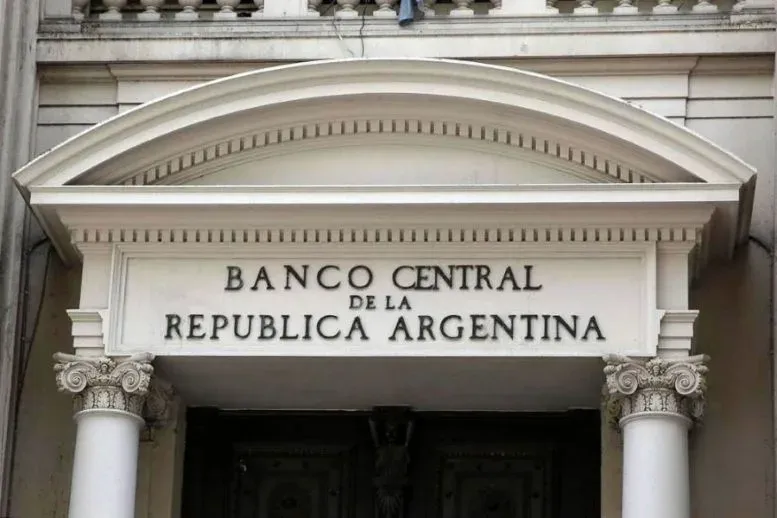

El vicepresidente del Banco Central, Vladimir Werning, presentó el diagnóstico del organismo sobre el sistema financiero en la Bolsa de Comercio de Buenos Aires. Sostuvo que la morosidad se redujo y que el 75% de los dólares comprados por el sector privado permanece en el país.
El vicepresidente del Banco Central (BCRA), Vladimir Werning, expuso este martes el diagnóstico del organismo sobre el sistema financiero durante la apertura de la Semana Mundial del Inversor, realizada en la Bolsa de Comercio de Buenos Aires. En su presentación, se refirió a la evolución del crédito bancario, la morosidad, el destino de las divisas y la carga impositiva sobre el financiamiento.
Werning afirmó que el shock electoral del año pasado impactó sobre el crédito bancario, pero sostuvo que la situación comenzó a revertirse. Respecto de la morosidad, detalló que la irregularidad de los préstamos a los hogares alcanzó cerca del 13%, mientras que en el sector privado en general llegó al 7,5%. No obstante, señaló que el deterioro no continuó al mismo ritmo y que los últimos indicadores muestran un repunte.
«El 83% de las personas y empresas mantiene al día sus obligaciones», declaró Werning. Con el aumento de las refinanciaciones y una baja en los créditos impagos, el funcionario sostuvo que el sistema ya atravesó el momento más complejo: «La mora dejó de ser un lastre». Según el BCRA, este fenómeno funcionó como el efecto rezagado de la incertidumbre electoral previa.
Sin salvatajes estatales
Pese al nivel que alcanzó la morosidad, Werning afirmó que el Gobierno no analiza una política de asistencia para los deudores complicados. El BCRA descartó la implementación de subsidios, inyecciones de liquidez o rescates financieros. La decisión apunta a evitar que una intervención de ese tipo genere incentivos para asumir riesgos excesivos o dejar de cumplir con los compromisos. La intención oficial es que el crédito se expanda bajo reglas estrictas donde el Estado no absorba las pérdidas de operaciones que no funcionen.
Más dólares en el país
Otro de los ejes de la presentación fue el destino de las divisas. El vicepresidente del BCRA afirmó que el 75% de los dólares oficiales adquiridos por los ahorristas se queda en la Argentina, un porcentaje que contrasta con el 50% registrado un año atrás, durante las elecciones legislativas.
«La compra de moneda extranjera no es desestabilizadora», enfatizó Werning, tras señalar que estas divisas cumplen un rol activo en la economía doméstica: «Proveen fondeo para los bancos, liquidez al mercado de capitales y materia prima para la inversión doméstica».
En esa línea, el funcionario se refirió a la historia económica nacional: «Nuestra historia está marcada por experiencias financieras traumáticas: sean reestructuraciones de deuda externa, congelamientos de cuentas bancarias, licuaciones inflacionarias, maxidevaluaciones, pesificaciones, controles cambiarios y hasta reperfilamientos de la deuda doméstica», enumeró. A su vez, sostuvo: «En la Argentina, el populismo se ha valido del desahorro público para construir poder político y ha convertido el ahorro privado en una variable de ajuste. Este proceso suele aprovechar clichés, como ‘un poco más de inflación sería mejor'».
Para romper con esa dinámica, afirmó que el programa actual busca revalorizar el ahorro local como fuente principal de financiamiento, apoyándose también en herramientas como la moratoria fiscal y la ley de Inocencia Fiscal.
Impuestos al crédito y mercado de capitales
Werning también cuestionó el peso de la carga tributaria sobre el costo del financiamiento. Según estimó, el IVA, Ingresos Brutos, el impuesto de sellos y las tasas municipales explican cerca del 30% del costo financiero total en determinados préstamos. Por ello, advirtió que bajar el costo del dinero requiere una acción conjunta de las distintas jurisdicciones del Estado. El objetivo es promover instrumentos que agreguen valor real y «en lugar de favorecer aquellos instrumentos concebidos para aprovechar arbitrajes regulatorios, impositivos o cambiarios de corto plazo».
Finalmente, destacó que el modelo impulsado junto a la Comisión Nacional de Valores (CNV) busca la convivencia entre bancos y mercado de capitales. «Consideramos que el modelo más adecuado para financiar la inversión privada con ahorro doméstico combina un sistema bancario y un mercado de capitales de forma complementaria», concluyó.